第 10 篇
风险警示:不申报的后果与信用管理
📌 政策依据:财政部 税务总局公告2020年第3号 第十三条;CRS 与「五步工作法」监管解读(税务总局专家访谈)
前面 9 篇讲"怎么算、怎么抵",这一篇讲"不报会怎样"。2025 年以来,境外所得合规已是税务监管重点,值得每个有海外收入的人认真看。
一、这是法定义务,也是国际通例
居民个人就境外所得申报纳税,是我国自 1980 年确立个税制度以来一贯坚持的原则,也是美、德、澳等主要经济体通行做法(居民税收管辖权)。
二、CRS:境外账户已"联网"
⚠ 监管现实
我国已参与金融账户涉税信息自动交换(CRS),与 100 多个国家和地区交换金融账户信息。税务部门可获取居民境外账户数据,与申报比对,精准发现少报境外收入。"税务局不知道我的境外收入"已是过时想法。
三、税务部门的"五步工作法"
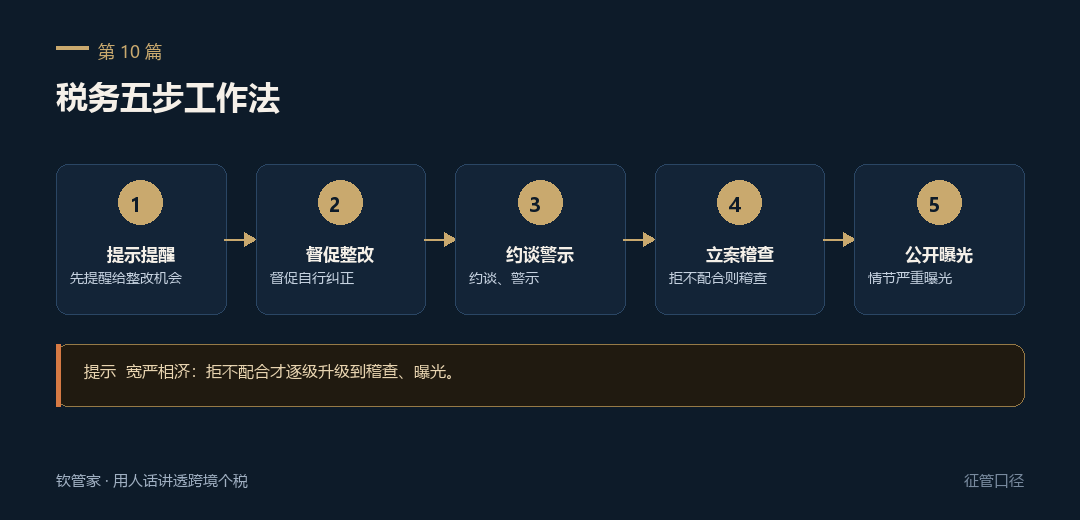
- 提示提醒 → 督促整改 → 约谈警示 → 立案稽查 → 公开曝光
- 宽严相济:先提醒、给整改机会;拒不配合才升级到稽查、曝光。
四、境外炒股怎么算
▍征管口径
财产转让所得本按次征收,但考虑股票有盈有亏,征管中允许按纳税年度盈亏互抵,不允许跨年互抵——与其他国家按年计税一致。即有赚有赔的,一年内相抵后缴税,但今年亏的不能抵明年的赚。
五、不申报的后果(第十三条 + 解读)
- 未申报 / 未如实申报 → 补缴税款 + 滞纳金
- 情形严重 → 稽查立案、税务处罚、公开曝光
- 纳入个人纳税信用管理
- 2025 年湖北、山东、上海、浙江等地已公布境外收入未申报被查处案例
六、常见误区
⚠ 别踩坑
- "税务局不通知我就不用申报"——错,自行申报义务不以通知为前提。
- "听中介'避税秘笈'"——多为违法,且不法中介可能借机敛财。
七、钦管家提示
💡 钦总提醒
境外有收入 / 账户的朋友,主动梳理近年的境内外收入与申报。发现少报、漏报,及时补正,远比被稽查主动。复杂跨境情形,找持证跨境税务顾问,比信"秘笈"稳妥。