第 6 篇
超限结转与凭证:5年规则
📌 政策依据:财政部 税务总局公告2020年第3号 第六条、第十条
第 4 篇的张先生案例里,B 国多缴的 35768 元没在当年抵完——这笔钱不是没了,而是可以结转。但有两个"5 年"要记牢。
一、超限额结转(第六条)
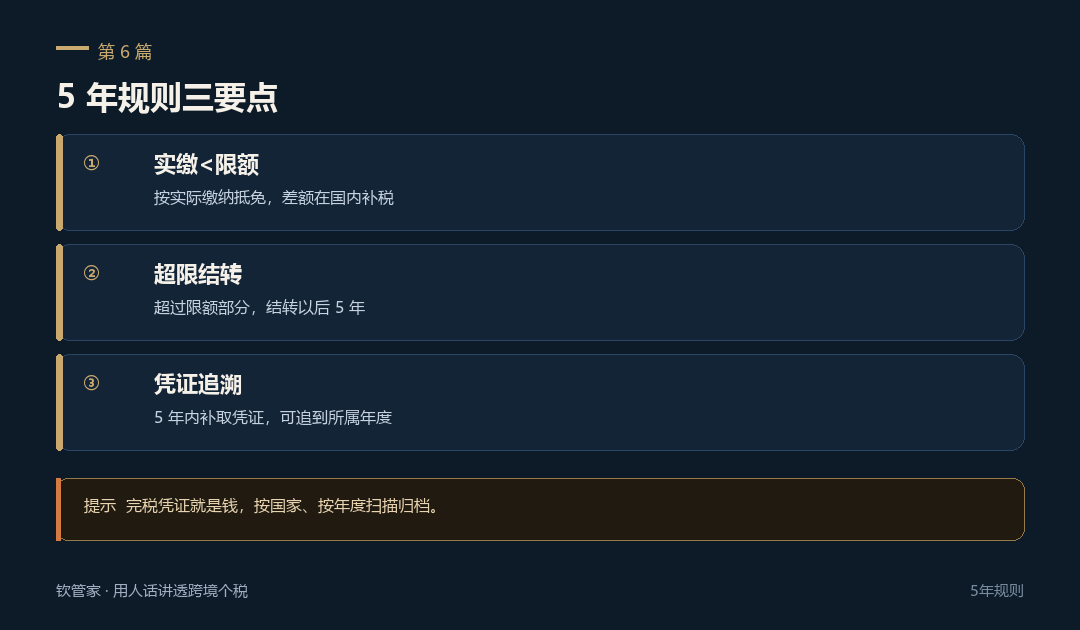
- 某国实际缴税 > 该国抵免限额 → 限额内抵免,超过部分在以后 5 个纳税年度内从该国所得的应纳税额中结转补扣。
- 某国实际缴税 < 限额 → 按实际缴纳抵免(差额在国内补税)。
二、凭证要求(第十条)
| 要点 | 规定 |
|---|---|
| 必备凭证 | 境外征税主体出具的完税证明 / 税收缴款书 / 纳税记录等 |
| 无凭证 | 不符合要求的不予抵免 |
| 追溯抵免 | 已申报境外所得但未抵免,以后年度取得凭证可追溯到该所得所属年度抵免,但追溯不超 5 年 |
| 税额变动 | 取得凭证后 5 年内实际缴税额变化的,按实际重算,不收滞纳金、不退利息 |
| 实在无凭证 | 可凭境外申报表 + 对应银行缴款凭证办理 |
三、常见误区
⚠ 别踩坑
- "凭证丢了就不能抵"——可凭申报表+银行缴款凭证,或 5 年内补取后追溯。
- "结转无限期"——仅 5 年,过期作废。
四、钦管家提示
💡 钦总提醒
境外完税凭证就是钱。建议按国家、按年度扫描归档,连同银行缴款记录一起存,5 年内随时能用来抵免或追溯。别等汇算时才满世界找。