第 8 篇
外派人员特殊规则
📌 政策依据:财政部 税务总局公告2020年第3号 第十一条
被境内单位派到境外工作的朋友,税款的"预扣"和"报送"有特殊安排——境内派出单位也有责任,不是只靠个人汇算。
一、谁适用
居民个人被境内企业、单位、其他组织(派出单位)派往境外工作,取得工资薪金 / 劳务报酬。
二、预扣预缴规则
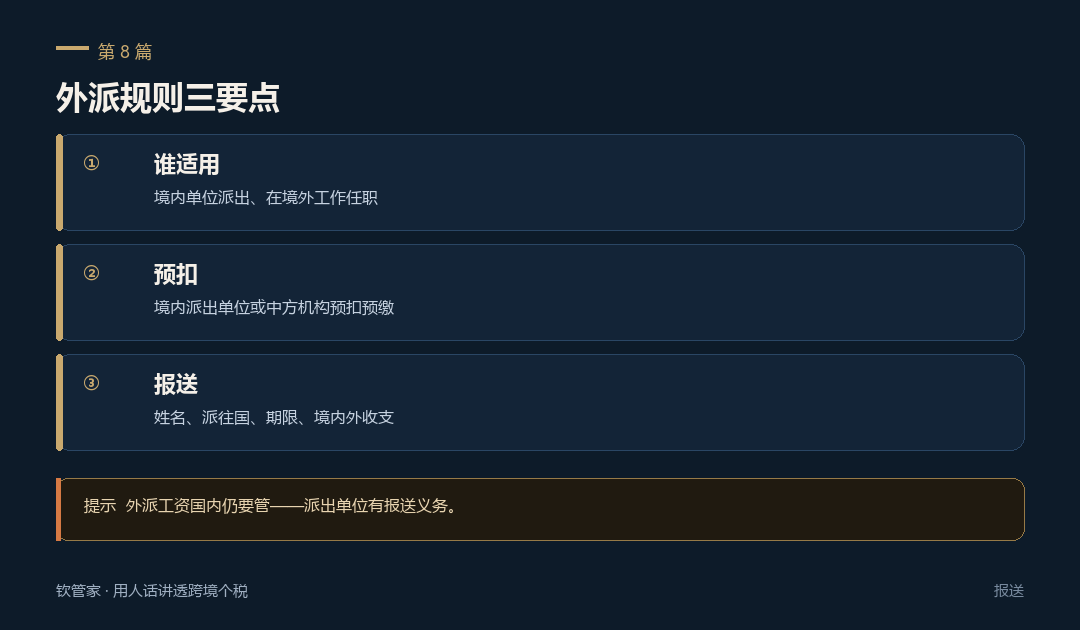
| 支付 / 负担方 | 预扣预缴责任 |
|---|---|
| 境内派出单位或其他境内单位 | 派出单位按税法预扣预缴 |
| 境外单位,且为中方机构* | 可由中方机构预扣,并委托派出单位向主管税务机关申报 |
| 境外单位非中方机构,或中方机构未预扣 | 派出单位应于次年 2 月 28 日前向主管税务机关报送外派人员情况 |
*中方机构:境内企业、事业单位、其他经济组织及国家机关所属的境外分支机构、子公司、使(领)馆、代表处等。
三、报送内容
- 外派人员姓名、证件类型及号码、职务
- 派往国家和地区、境外工作单位名称和地址、派遣期限
- 境内外收入及缴税情况
四、常见误区
⚠ 别踩坑
- "外派工资都由境外发,国内不用管"——错,境内单位仍有报送 / 预扣义务,个人仍要汇算。
- "2 月 28 日和 3 月 1 日差不多"——这是单位报送截止;个人申报是 3.1–6.30,两件事。
五、钦管家提示
💡 钦总提醒
被外派的朋友,主动跟境内派出单位确认:有没有为你预扣、有没有在 2 月 28 日前报送。两边都清了,汇算才不慌。