第 1 篇
谁要为境外收入缴税:居民身份判定
📌 政策依据:《中华人民共和国个人所得税法》第一条;《中华人民共和国个人所得税法实施条例》(国令第707号)第二条、第四条;财政部 税务总局公告2019年第34号
很多在海外工作、投资、炒股的朋友都会问一句:"我在国外赚的钱,国内也要交税?"答案不取决于钱从哪来,而取决于你是不是税法上的"居民个人"。这一步判定,是所有境外所得税务处理的总开关。
一、法条怎么定
▍法条原文要点
《个人所得税法》第一条:
- 居民个人:在中国境内有住所,或者无住所而一个纳税年度内在境内居住累计满 183 天的个人。
- 居民个人从中国境内和境外取得的所得,依照本法规定缴纳个人所得税(无限纳税义务)。
- 非居民个人:无住所又不居住,或无住所且居住不满 183 天。仅就境内所得缴税。
二、两个关键判定标准
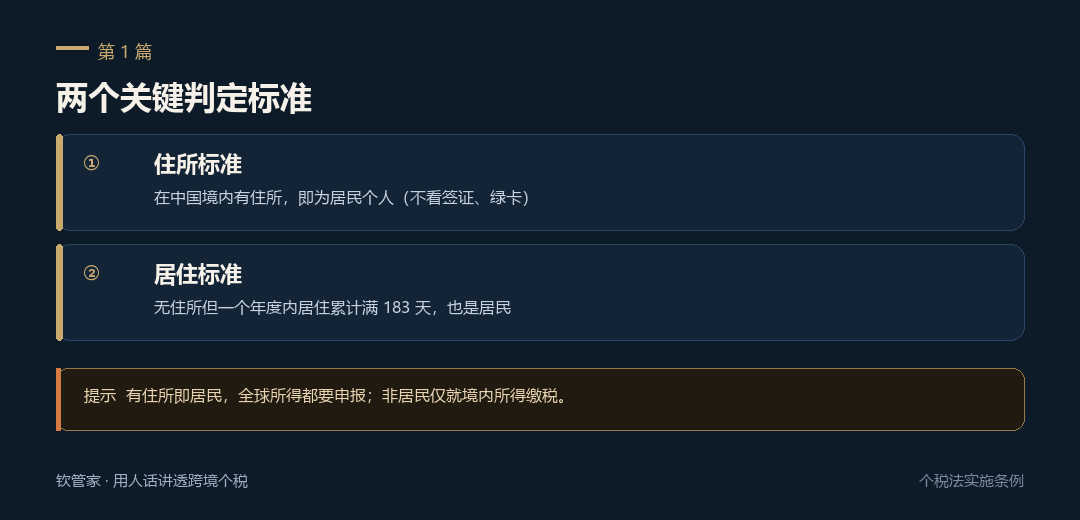
- "有住所"≠有房子。指因户籍、家庭、经济利益关系而在中国境内习惯性居住(《实施条例》第二条)。所以中国籍、户籍在国内的朋友,一般就是居民个人——哪怕你常驻海外、一年回国不到几天。
- 183 天是"居住"天数,按"满 24 小时"计。在一个纳税年度内累计计算;在中国境内停留的当天满 24 小时的计入居住天数,当天不足 24 小时的不计入(财政部 税务总局公告 2019 年第 34 号)。举例:周一早上入境、周三晚上离境,只有周二满 24 小时,计 1 天。
- 无住所个人还有一道"六年"缓冲。居住满 183 天但该年度连续不满六年的,经向主管税务机关备案,其来源于中国境外且由境外单位或个人支付的所得免予缴纳个税;六年内任一年度有一次离境超过 30 天的,连续年限重新起算。注意"此前六年"自 2019 年度起算——对长期在境内居住且从未单次离境超 30 天的无住所个人,该缓冲已在 2025 年度起陆续到期,需转为全球所得申报。
- 居民就"全球所得"纳税,这是国际通行原则(美、德、澳等主要经济体一致),体现国家对居民纳税人的税收管辖权。
三、常见误区
⚠ 别踩坑
- "我一年没回国,国外收入国内不管"——错。有住所即居民,全球所得都要申报。
- "我拿的是工作签证 / 绿卡,不算中国居民"——错。居民看住所和 183 天,不看签证身份。
- "非居民就完全不用管境外收入"——基本对,但非居民取得特定境内支付境外负担的所得仍有申报情形,别一概而论。
四、钦管家提示
💡 钦总提醒
判定居民身份是第一颗扣子。只有居民个人才涉及境外所得的申报与税收抵免(见本系列后续各篇);非居民一般只就境内所得缴税。海外收入多的朋友,先把自己"是不是居民"定下来,后面所有计算才有意义。