第 4 篇
境外已缴的税怎么抵:抵免限额「分国不分项」
📌 政策依据:《个人所得税法》第七条;《个人所得税法实施条例》第二十一条;财政部 税务总局公告2020年第3号 第三条
在境外已经交过税,回国再交一次就重复征税了。所以税法允许:境外已缴的所得税,在抵免限额内从你的中国应纳税额里扣掉。但有两个关键词——限额和分国不分项。
一、基本原理
▍法条原文要点
《个人所得税法》第七条:居民个人从境外取得的所得,可以从其应纳税额中抵免已在境外缴纳的个人所得税税额,但抵免额不得超过该纳税人境外所得依照本法规定计算的应纳税额(即抵免限额)。
二、"分国不分项"怎么算(3号公告第三条)
一国(地区)抵免限额 = 综合所得抵免限额 + 经营所得抵免限额 + 其他分类所得抵免限额
综合所得抵免限额 = 境内外综合所得应纳税额 ×(该国综合所得收入额 ÷ 境内外综合所得收入额合计)
经营所得抵免限额 = 境内外经营所得应纳税额 ×(该国经营所得应纳税所得额 ÷ 境内外经营所得应纳税所得额合计)
其他分类抵免限额 = 该国各项其他分类所得单独计算的应纳税额之和
一句话:按国家算总限额,同一国家内综合/经营/分类三类限额相加;但限额只在该国范围内用,不能拿 A 国的限额去抵 B 国的税。
三、官方案例(张先生,B 国工资薪金)
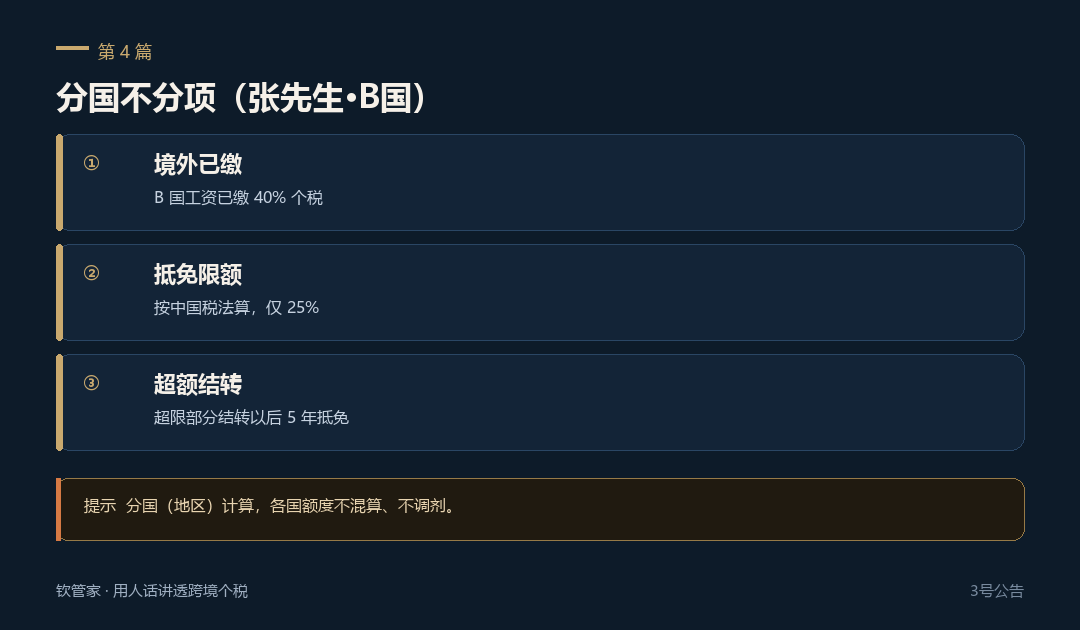
▍完整计算(数字源自国家税务总局12366官方百问百答)
境内工资 30 万 + 境外 B 国工资 20 万;可扣:基本减除 6 万、专项扣除 3 万、专项附加扣除 4 万;B 国已缴个税 6 万。不考虑预扣与税收协定。
① 全部境内外综合所得应纳税所得额 = 300000 + 200000 − 60000 − 30000 − 40000 = 370000 元
② 境内外综合所得应纳税额 = 370000 × 25% − 31920 = 60580 元
③ B 国抵免限额 = 60580 × [200000 ÷ (300000 + 200000)] = 60580 × 40% = 24232 元
④ B 国实际缴 60000 元 > 限额 24232 元 → 当年可抵 24232 元,未抵的 35768 元可在以后 5 年内从 B 国所得结转补扣。
四、常见误区
⚠ 别踩坑
- "境外交多少就能抵多少"——错,受抵免限额约束。
- "所有国家放一起算"——错,分国(地区)计算。
五、钦管家提示
💡 钦总提醒
在美、日等高税率国家工作的朋友,境外税常常超过中国限额,"超额结转"是常态。这笔结转额度是钱,留好凭证连续 5 年都能用(见第 6 篇)。