第 9 篇
外币折算与境外纳税年度
📌 政策依据:财政部 税务总局公告2020年第3号 第九、十二条;《个人所得税法实施条例》第三十二条
境外收入多是外币,境外纳税年度也常和公历年度对不上。这两处"对齐规则"不熟悉最容易算错。
一、外币怎么折人民币(第十二条 / 实施条例第三十二条)
- 境外所得或境外已缴税为外币的,按《实施条例》第三十二条折合人民币。
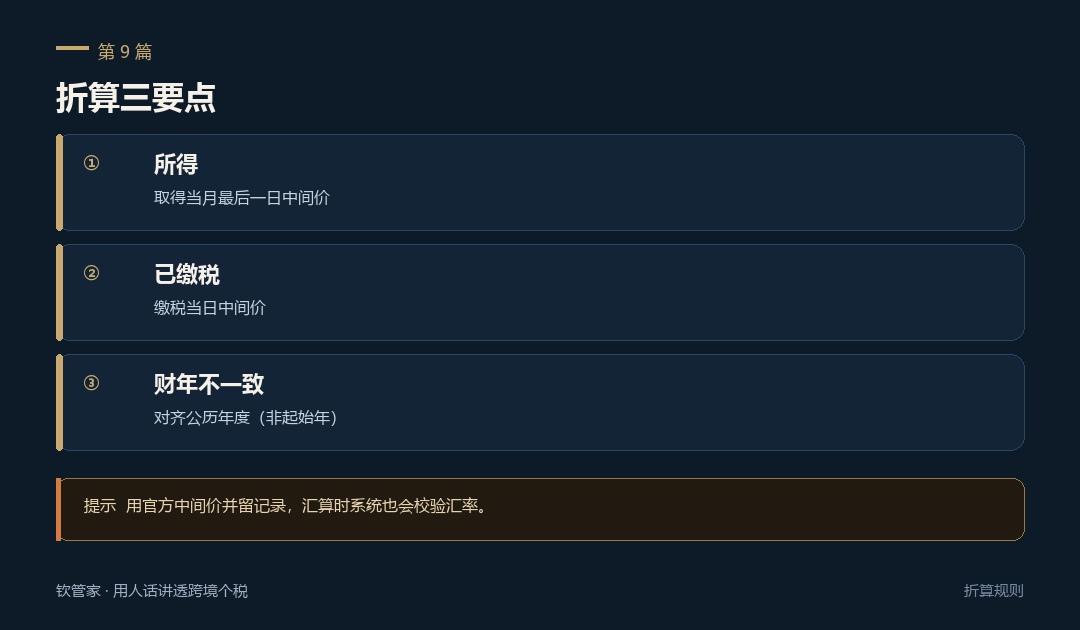
- 所得:按取得所得当月最后一日的人民币汇率中间价折算。
- 已缴税款:按纳税凭证注明的缴税当日汇率中间价折算。
- 多次取得 / 缴纳的,按收付实现制分别折算。
二、境外纳税年度不一致(第九条)
▍法条原文要点
境外纳税年度与公历年度不一致的,以境外纳税年度最后一日所在的公历年度,作为该境外所得对应的我国纳税年度。
白话:对齐到公历年度。比如境外财年是 7 月–次年 6 月,其 2025 财年对应我国2026 纳税年度(因其最后一日 2026-06-30 落在 2026 年)。
三、常见误区
⚠ 别踩坑
- "按年底汇率随便折"——须按规定的中间价时点(当月最后一日 / 缴税当日)。
- "境外财年 7 月–6 月,所得算哪年"——按第九条对齐公历年度,不是按起始年。
四、钦管家提示
💡 钦总提醒
外币所得务必用官方中间价,保留折算记录;汇算时系统也会校验汇率。汇率波动大的年份,折算时点不同税基也不同,别忽视。