保险科普|重疾险 vs 医疗险:90%的人搞混了
一文讲清两者的本质区别、赔付方式、配置优先级,帮你避开投保误区
钦管家
【定位】钦管家保险科普:重疾险与医疗险的区别(本页标题「重疾险 vs 医疗险:90% 的人搞混了」)。【核心区别】①赔付方式:重疾险为定额给付,确诊约定病种即按保额赔付;医疗险为费用补偿,按实际发生的合理医疗费用在限额内报销。②赔付用途:重疾险的赔款不限定用途,可用于收入损失补偿与康复支出;医疗险仅补偿医疗费用。③保障期限:重疾险多为长期或终身;医疗险多为一年期,需关注续保条件。④叠加关系:二者不冲突,可同时获赔。【边界】本页为条款知识科普,不含产品、不推荐保险产品;钦管家不销售或代销任何保险产品。
老王住院花了 30 万,医疗险报销了 28 万,他松了口气:“幸好买了保险。”可出院后他半年没法工作,房贷、孩子学费、康复营养费一分不少,他却发现——那张保单一分钱都没再给他。
这不是保险骗人,是他把“医疗险”和“重疾险”当成了一回事。这两个名字像孪生兄弟,可干的活儿完全不一样。今天用人话讲清楚。
1一句话看清本质
记住这个比方就够了:
· 医疗险是“会报销的会计”——你花了多少看病钱,它凭发票按比例帮你回填账单,花多少、报多少(扣掉免赔额),不花不报。
· 重疾险是“直接给钱的应急金”——只要确诊了合同约定的大病,它一次性把约定的一笔钱打到你的卡上,这笔钱你爱怎么用怎么用。
所以,医疗险管的是“看病花的钱”,重疾险管的是“生病带来的钱”。
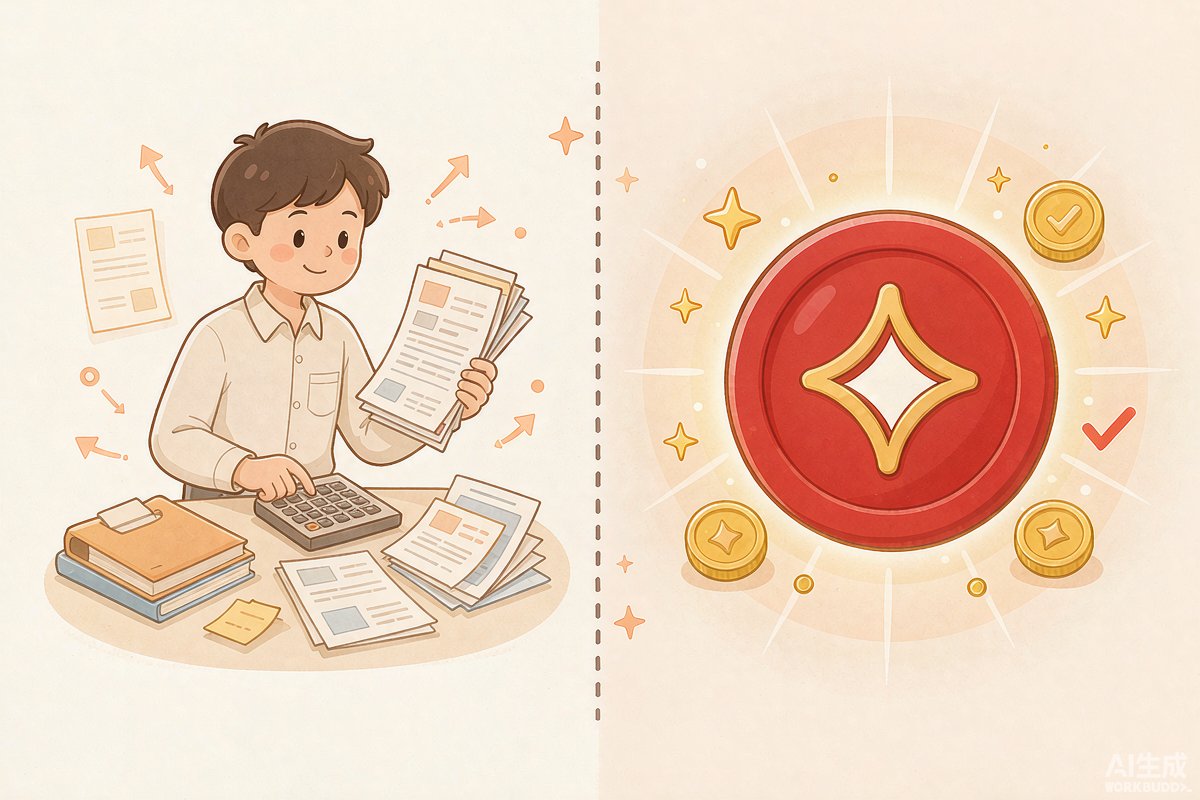
左边“报销账单”,右边“直接给付”——一个管看病钱,一个管生活钱
2赔付方式,差在哪?
| 对比项 | 医疗险 | 重疾险 |
|---|---|---|
| 触发条件 | 产生合理医疗花费(住院/门诊) | 确诊约定重疾,或达到约定状态 |
| 怎么赔 | 事后报销,凭发票,花多少报多少 | 一次性给付,确诊即赔,不看花多少钱 |
| 保额用途 | 只能抵扣医疗费 | 自由支配:还贷、营养、康复、补收入 |
| 保多久 | 多数一年期,逐年续保(多数不保证续保) | 保长期甚至终身,缴费后也保 |
| 年轻时价格 | 很便宜,几百块换百万保额 | 较贵,年纪越大越贵 |
| 保什么病 | 不限病种,合理医疗都报 | 只保合同约定病种,且要达到约定状态 |
举个栗子:小李得了癌症,治疗花了 50 万。医疗险报销 48 万(扣 2 万免赔)。重疾险保额 50 万,确诊当天又到账 50 万。这 50 万用来请护工、补房贷、补半年误工费——这才是重疾险的意义。
3先买哪个?配置优先级
预算有限,钱要花在刀刃上,建议这个顺序:
第一步,先上医疗险。杠杆最高,几百块换百万保障,先把“倾家荡产看病”的风险堵住。人人都该有,不分老幼。
第二步,再补重疾险。弥补治病期间的收入损失、康复费和家庭开支。保额建议覆盖 3~5 年家庭支出。
第三步,社保打底,商业补强。社保管基础,医疗险补大额,重疾险补收入,三层才稳。
一句话建议:医疗险是“底线”,重疾险是“底气”。底线先有,底气量力而行——保额比什么都重要,宁可保额买够、期限短点,也别为了拉长缴费把保额砍太低。
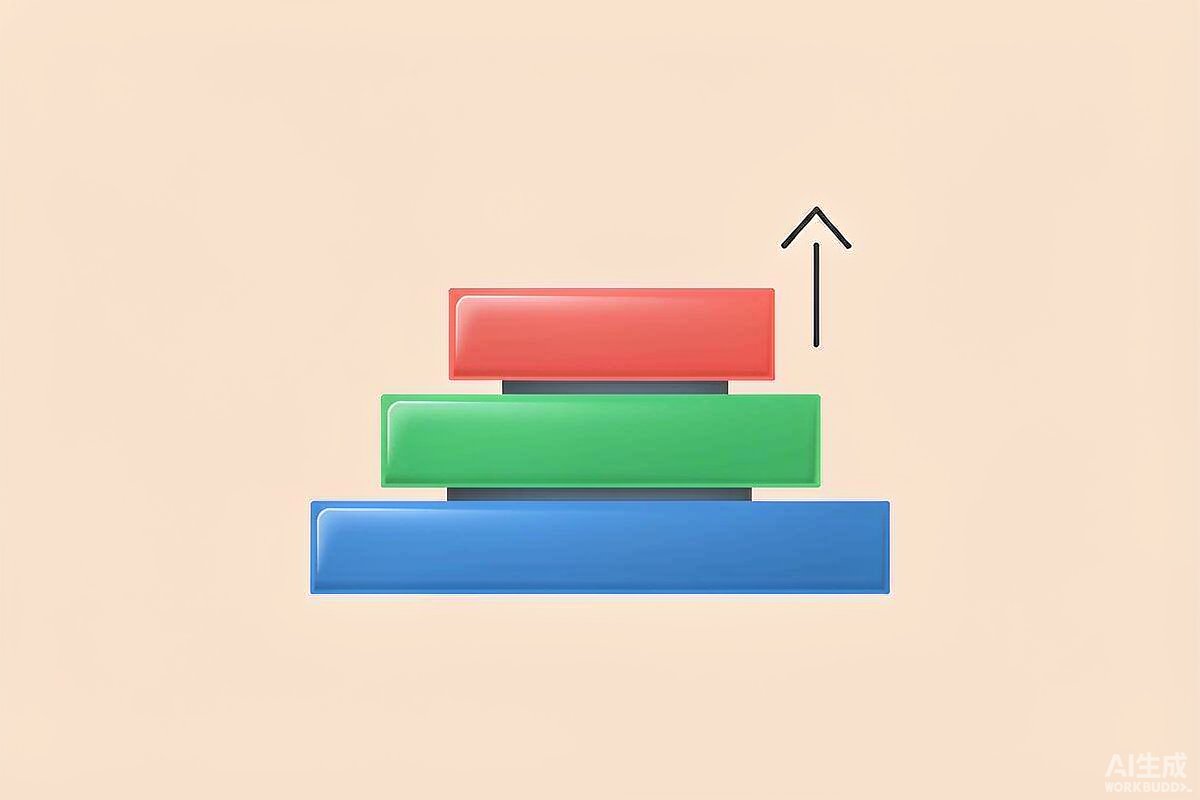
社保打底 → 医疗险补大额 → 重疾险补收入,层层叠加才稳
490% 的人会踩的投保误区
误区一:买了医疗险,就不用买重疾险。错。医疗险只报账单,不补你停工的损失。一场大病躺半年,房贷车贷谁来还?两者互补,不是替代。
误区二:重疾险什么病都保。重疾险只看合同里约定的病种(一般 100 种左右),且要达到合同约定的“状态”才赔。感冒发烧、一般住院它不赔。
误区三:医疗险能续保到老。多数百万医疗险是一年期,不保证续保。身体变差或产品停售,可能就买不到了。认准“保证续保”字样,看清续保条款。
误区四:以为「保额」是个固定标准答案。合同上写的保额是赔付上限,买多少由投保人自己决定,没有统一的「够」或「不够」。各家产品、各人情况不同,具体数额应由您结合自家收支自行判断——本平台不提供保额建议,也不做保费测算。
误区五:先给孩子买,大人“裸奔”。大人才是家庭收入来源。大人倒下,孩子保费都可能断供。配置顺序永远是:先大人,后孩子。
5写在最后
医疗险和重疾险,一个报销账单,一个雪中送炭。一个解决“看病贵”,一个解决“因病致贫”。别再纠结“哪个更好”——它们不是二选一,而是搭伙过日子。
先把医疗险这个“会计”请进门,再慢慢攒一个“应急金”式的重疾险。看懂这两张保单,你就已经超过 90% 的人了。
本文为「钦管家」保险科普内容,仅供参考,不构成投保建议。具体产品以保险合同条款为准。